当サイトの記事は、厚生労働省・国税庁・警察庁など公的機関の情報、日本産業規格(JIS)、田中貴金属工業の公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
 金歯を持っている人
金歯を買取に出したら、思ったよりまとまった金額になりました。税金がかかったり、確定申告がいったりするんでしょうか?
 案内役
気になりますよね。ただ、金歯にどの税金のルールが当てはまるかを、国税庁がはっきり書いた情報は見つかっていません。この記事では、国税庁が公表している情報の範囲で考え方を紹介しますね。
金歯を売ってお金を受け取ると、『これって申告しないといけないのかな』と心配になる方も多いはずです。
結論から言うと、金歯の買取で税金がかかるかどうかは、売った金額や売り方、その人の状況で変わります。金歯そのものについて国税庁の記述は見当たらないので、迷う時は税務署か税理士に相談するのが確実です。
この記事では、判断の手がかりになる国税庁の情報と、相談する前にそろえておきたいものを紹介します。
金歯の買取に税金はかかる?
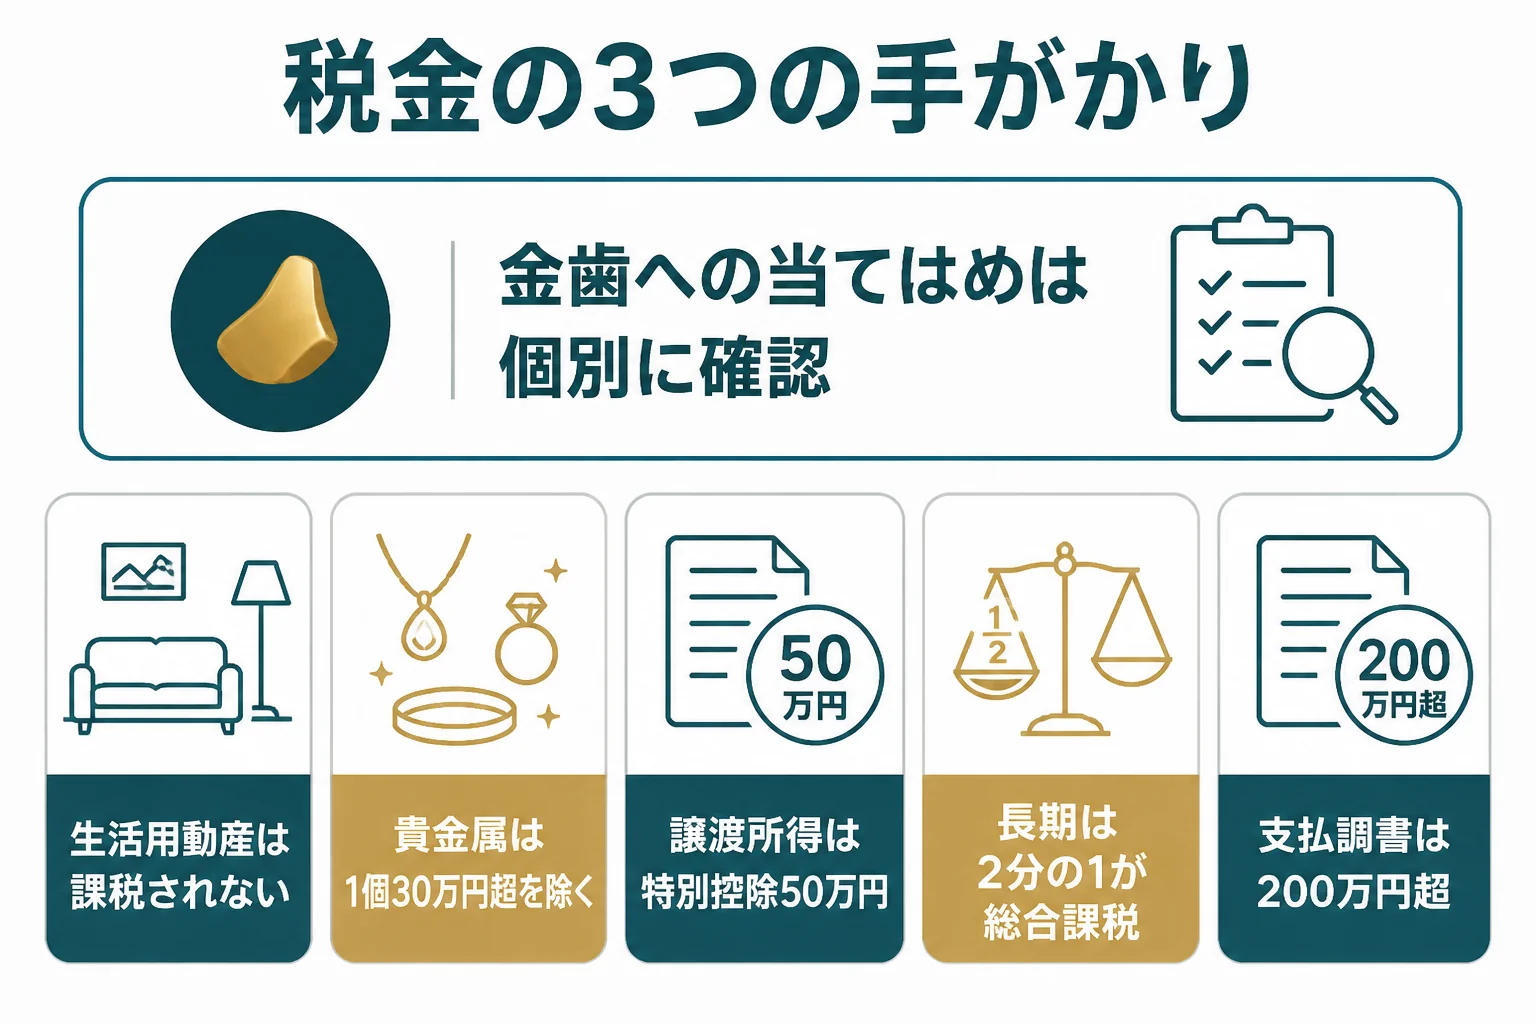
金歯や歯科金属の買取に税金がかかるかを、国税庁が直接書いた記述は見つかっていません。手がかりになるのは「生活用動産」「譲渡所得」「金地金等の支払調書」の3つの情報です。
『結局、かかるの?かからないの?』と答えを知りたいですよね。正直に言うと、ここは一律に言い切れないところなんです。
まずは、手がかりになる国税庁の情報を表にまとめました。
| 手がかり | 国税庁・法令に書かれていること | 金歯に当てはまるか |
|---|---|---|
| 生活用動産 | 生活に通常必要な動産の譲渡による所得は、譲渡所得から除かれる | 国税庁の直接の記述は見当たらない |
| 貴金属の30万円 | 貴金属などで1個または1組の価額が30万円を超えるものは、生活用動産から除かれる | 国税庁の直接の記述は見当たらない |
| 譲渡所得 | 特別控除50万円。総合課税 | 当てはまる場合の計算の考え方 |
| 金地金等の支払調書 | 金・白金の地金や金貨・白金貨を200万円超で売った時に、業者が税務署に出す | 歯科用合金が含まれるかの記述は見当たらない |
この表は、国税庁と法令の原文から分かることだけをまとめたものです。金歯がどれに当たるかは、個別に判断が必要になります。
生活用動産と「30万円」の線
金歯を持っている人家具や服を売っても税金はかからない、と聞いたことがあります。金歯も同じですか?
案内役国税庁は、生活に通常必要な動産を売った所得は課税しないものとしています。ただ、貴金属などで1個または1組30万円を超えるものは除かれています。金歯がこの生活用動産に当たるかは、国税庁の記述が見当たらないんです。
国税庁のタックスアンサー(No.3105)には、次のように書かれています。
「家具、じゅう器、通勤用の自動車、衣服などの生活に通常必要な動産の譲渡による所得です。 ただし、貴金属や宝石、書画、骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は除きます。」
所得税法施行令の第25条にも、貴金属やその製品で1個または1組の価額が30万円を超えるものは、生活用動産から除くと書かれています。
ただ、金歯や歯科用合金が、この「生活用動産」や「貴金属の製品」に当たるかを直接書いた国税庁の記述は見つかっていません。だからこそ、自分で決めつけずに確かめることが大切なんです。
国税庁の原文では「1個または1組の価額」と書かれています。何本かの金歯をまとめて売った時にどう数えるかも、国税庁の記述は見当たらないので、相談する時に確かめましょう。
譲渡所得になる場合の計算の考え方
譲渡所得は「売った金額から、取得費と譲渡費用を引き、さらに特別控除50万円を引く」計算です。所有期間が5年を超えると長期になり、その2分の1が総合課税の対象になります。
もし譲渡所得として扱われる場合の計算の考え方を、国税庁のタックスアンサー(No.3152)の原文から紹介します。
計算式は、売った金額(譲渡価額)から取得費と譲渡費用の合計を引き、さらに特別控除の50万円を引く形です。
| 項目 | 国税庁に書かれていること |
|---|---|
| 課税の方法 | 給与所得や事業所得などと合わせて総合課税 |
| 特別控除 | その年の長期と短期の譲渡益の合計に対して50万円 |
| 50万円以下の時 | 譲渡益の合計額までしか控除できない |
| 長期と短期 | 所有期間が5年を超えると長期、5年以内は短期 |
| 総合課税の対象 | 短期は全額、長期はその2分の1 |
特別控除は、その年の譲渡益の合計に対して50万円です。金歯以外にも、同じ年に物を売った利益があれば、合わせて考えることになります。
取得費や所有期間は、金歯の場合、いつ・いくらで手に入れたのかが分かりにくいこともありますよね。どう扱うかは、税務署や税理士に聞いてみてください。
金地金の場合の国税庁の説明
参考として、国税庁は金地金(インゴット)について、タックスアンサー(No.3161)で次のように書いています。
「金地金を売ったときの所得は、原則、譲渡所得として、給与所得など他の所得と合わせて総合課税の対象となります。」
営利を目的として継続的に売っている場合は、その実態に応じて事業所得または雑所得になる、とも書かれています。これは金地金についての説明で、金歯について書かれたものではありません。
金地金等の支払調書(200万円超)とは
金歯を持っている人金を200万円以上売ると、税務署に知らされるって本当ですか?金歯も対象ですか?
案内役金や白金の地金、金貨や白金貨を200万円を超えて売った時に、買い取った業者が税務署に支払調書を出すルールがあります。ただ、歯科用合金が含まれるかを書いた記述は見つかっていないんです。
所得税法では、支払調書の対象になる「金地金等」を「金若しくは白金の地金又は金貨若しくは白金貨」と定めています。
金額の線は、所得税法施行令で200万円とされていて、200万円を超える支払いが対象です。国税庁の手続きのページでは、提出するのは金地金等の売買を業として行う者で、提出時期は支払確定日の翌月末日と書かれています。
歯科用合金の金歯や金パラが、この「金地金等」に含まれるかを直接書いた国税庁・法令の記述は見つかっていません。含まれる、含まれないのどちらとも、この記事では言い切れません。
なお、買取店にも200万円を超える取引の決まりがあります。おたからやは200万円を超える取引では顔写真付きの本人確認書類が必要、なんぼやは200万円を超える場合は個人番号カードの提示が必要と書いています。
よくある相談:申告しないとどうなる?
金を売った時の税金について、よく見かける相談を要約して、答えをまとめました。
金歯を持っている人金を売って利益が出た場合、確定申告をしないと分かってしまうものなんでしょうか?
案内役『分かるかどうか』より先に、自分の場合に申告が必要かどうかを確かめるのがおすすめです。必要なのに申告しないと、後で困るのは自分なので、迷ったら税務署か税理士に相談してみてください。
金歯の場合は、そもそも税金のどのルールに当てはまるかを、国税庁がはっきり書いていません。だからこそ、自分で判断して終わりにせず、確かめておくと安心です。
家族の金歯をまとめて売った時は?
遺品の整理で、家族の金歯をまとめて売った時はどうなるのか、という相談もあります。
誰の物として売ったのか、売った金額がいくらだったのかで、考え方が変わることがあります。遺品の金歯を手放す前に確かめたいことは、遺品から出てきた金歯を売るで紹介しています。
歯科医院や技工所で出た歯科金属は?
歯科医院や歯科技工所から出た歯科金属を売る時は、事業として売るかどうかで考え方が変わる可能性があります。
事業の中で出た金属の扱いは、顧問の税理士に確かめてみてください。歯科スクラップの売り方は歯科スクラップの買取で紹介しています。
売る前後にしておきたいこと
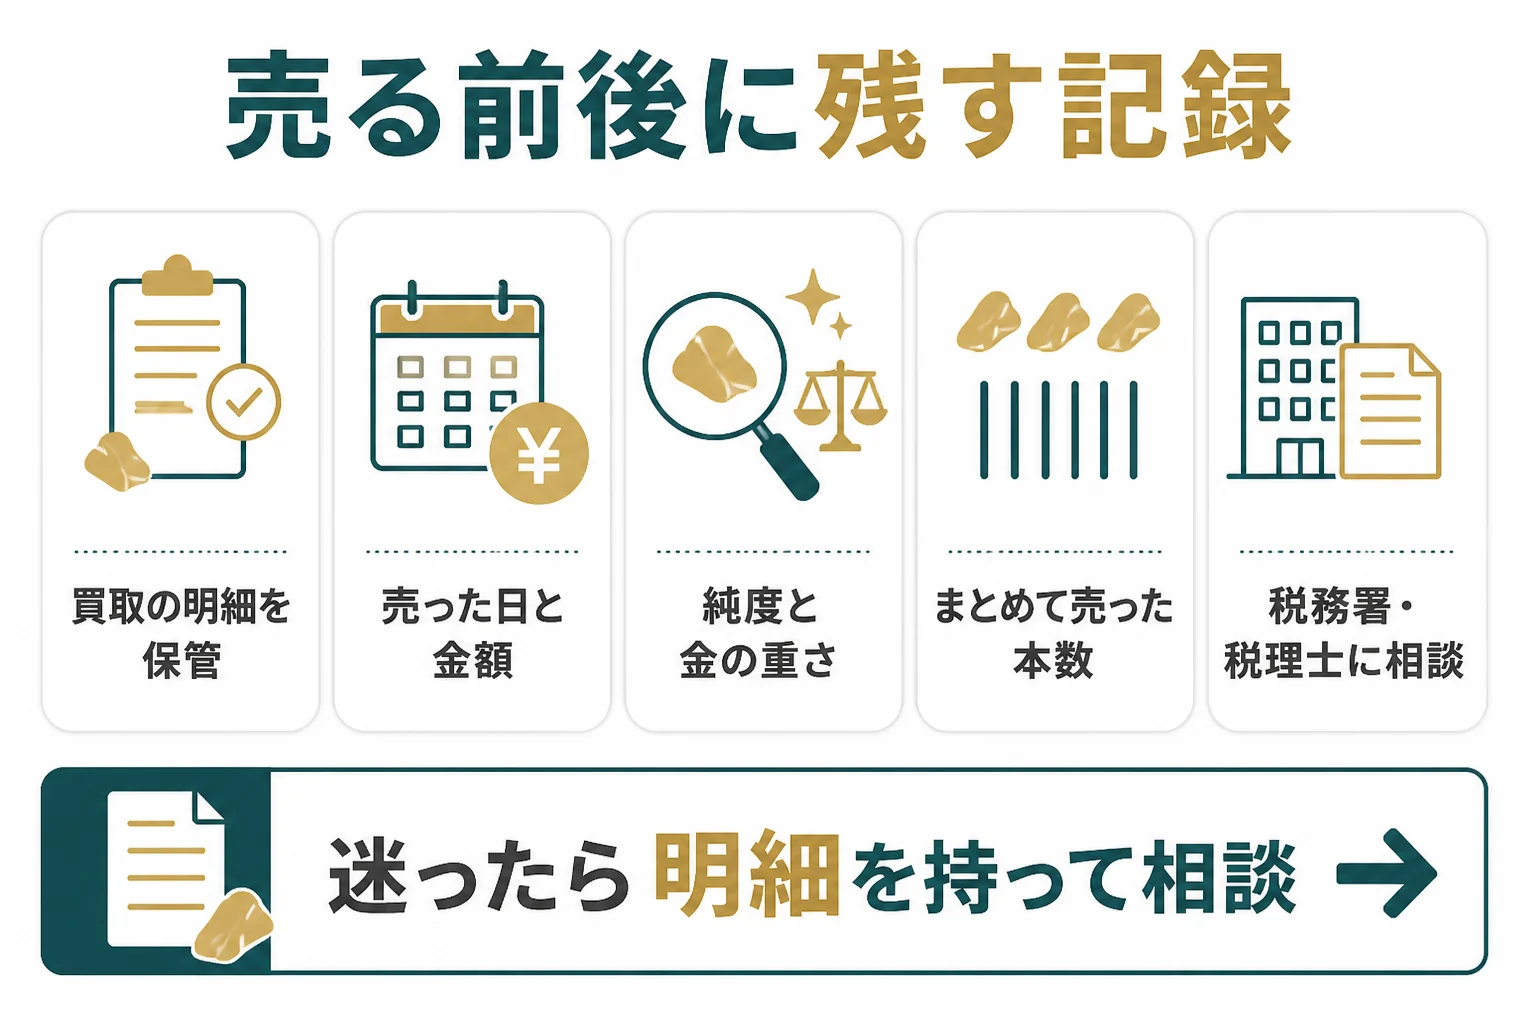
税金の相談をする時に困らないよう、買取の明細と、売った日・金額・物の内容を残しておきましょう。迷ったら、明細を持って税務署か税理士に相談するのが近道です。
税金がかかるかどうかを確かめるには、売った時の記録が必要です。売る前後に次のことをしておきましょう。
- 買取の明細や買取証明(売った日・金額・品目)
- 判定された純度と金の重さ
- 何本をまとめて売ったか
- いつ、どういう経緯で手元にあった物か(分かる範囲で)
- 同じ年にほかに売った物の記録
素材としての目安は、田中貴金属工業が2026年10月20日17時に公表した金の店頭買取価格22,773円/g(税込)で計算できます。例えばK18で金属が3gなら、金の量だけで見た目安は51,239円です。
これは記事執筆日時点の参考値で、金歯の買取価格そのものではありません。実際の金額は、買取の明細で確かめてください。
申し込みから入金までの必要なものは、金歯の買取の流れと必要なもので紹介しています。
明細がきちんと出る店で売っておくと、後で相談する時も安心です。おたからやは査定料が無料で、金歯は1本からでも査定できると公式に書いています。
PR|金・貴金属の買取
金歯・銀歯の査定額を確かめる
外した金歯や銀歯、入れ歯の金属は、1点からでも金・貴金属として査定を受けられます。店頭のほか出張査定も選べるので、金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件は公式サイトで確認してください。
よくある質問
金歯の買取に税金はかかりますか?
金歯や歯科金属に税金がかかるかを、国税庁が直接書いた記述は見つかっていません。売った金額や状況で変わるので、迷う時は税務署か税理士に相談してください。
金歯を売ったら確定申告は必要ですか?
一律には言えません。譲渡所得として扱われる場合は特別控除50万円などの計算がありますが、自分が当てはまるかは税務署か税理士に確かめましょう。
金歯は金地金等の支払調書の対象ですか?
法律の定義は「金若しくは白金の地金又は金貨若しくは白金貨」で、歯科用合金が含まれるかを書いた記述は見つかっていません。
相談する時は何を持って行けばいいですか?
買取の明細、売った日と金額、判定された純度と重さ、同じ年にほかに売った物の記録があると話が早く進みます。
まとめ
- 金歯の買取に税金がかかるかを、国税庁が直接書いた記述は見つかっていない
- 生活用動産は課税されないが、貴金属などで1個または1組30万円超は除かれる
- 譲渡所得は特別控除50万円・総合課税で、長期は2分の1が対象
- 金地金等の支払調書は200万円超が対象で、歯科用合金が含まれるかは記述がない
- 明細を残し、迷ったら税務署か税理士に相談する
金歯の買取の全体像は、金歯の買取ガイドで紹介しています。
コメント